


28/04/2026
Juros cobrados pelos bancos colaboram para o aumento do endividamento das famílias
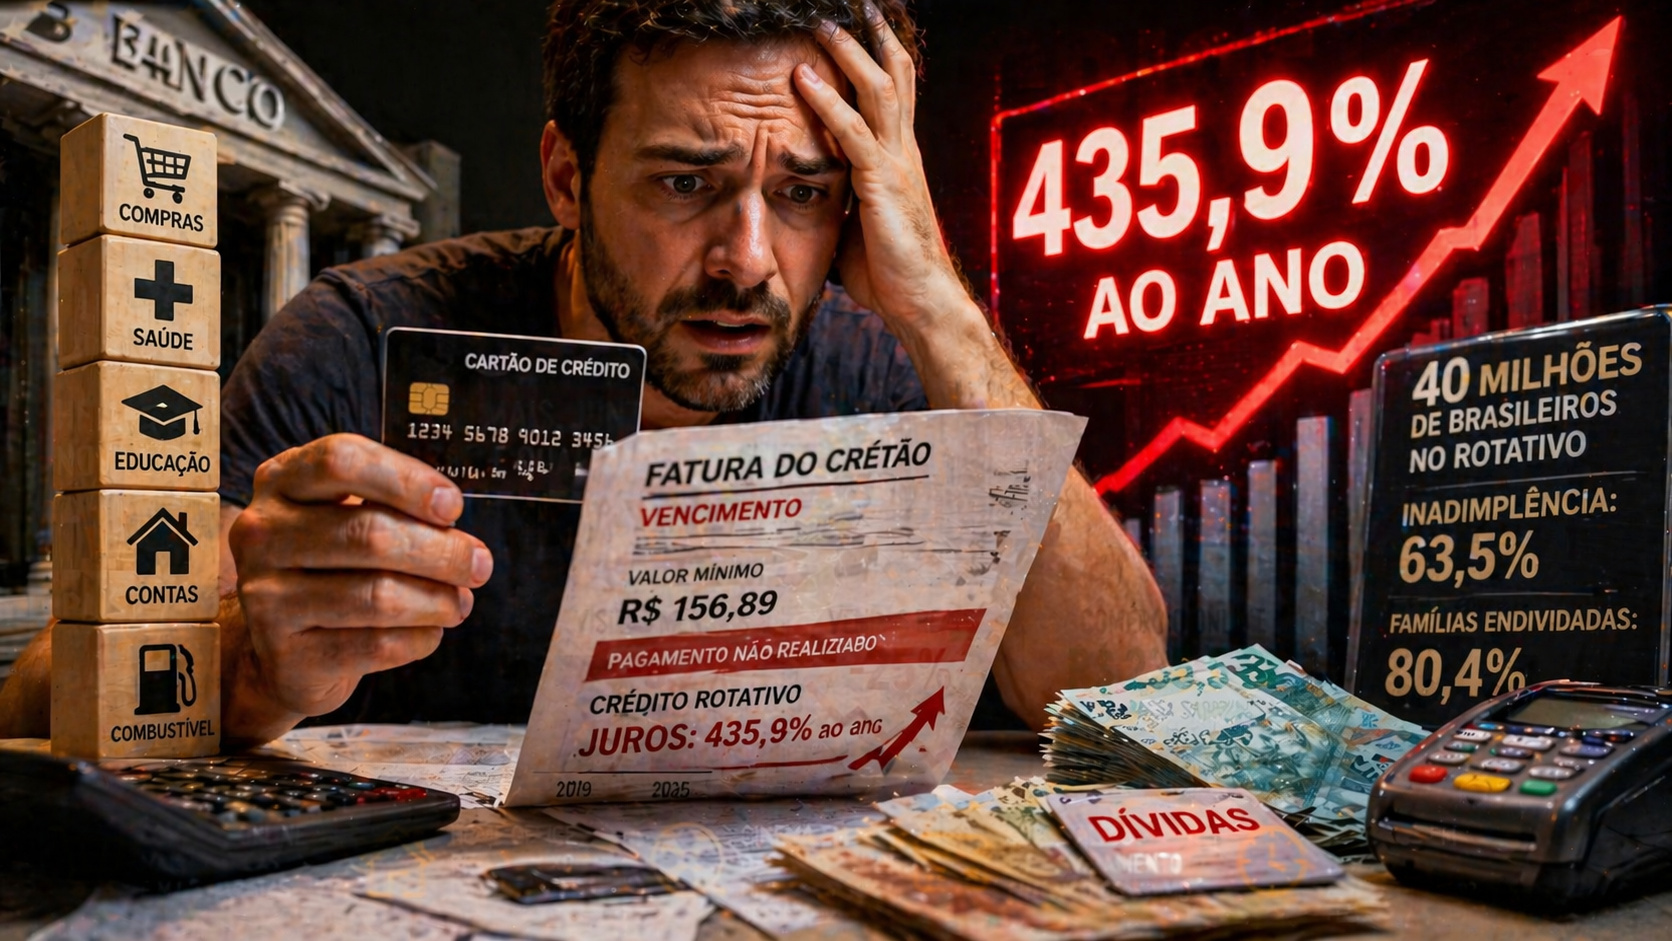
O percentual de famílias brasileiras endividadas atingiu 80,4% em março, aumento de 0,2 ponto percentual em relação a fevereiro de 2026, e de 3,3 pontos percentuais em relação a março de 2025.
O índice corresponde ao maior nível da série histórica da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC).
Ainda segundo a mesma pesquisa, 29,6% das famílias estão com dívidas em atraso e 12,3% não conseguirão pagá-las. O endividamento das famílias parece crescer em uma velocidade maior do que o crescimento do emprego e da renda.
Recorde histórico de endividamento
Outras pesquisas também vão na mesma direção e mostram o agravamento dessa situação. Segundo o Banco Central, metade das famílias (49,9%) estão endividadas, recorde histórico. Este percentual representa a relação entre o valor atual das dívidas das famílias com o Sistema Financeiro Nacional e a renda acumulada nos últimos doze meses.
Já o Serasa aponta que, em fevereiro de 2026, o Brasil registrou recorde de 81,7 milhões de CPFs negativados. Este número representa um aumento significativo em relação a anos anteriores e reflete um cenário de inadimplência crescente no país. Em fevereiro de 2025, esse número correspondia a 75 milhões.
Custo do crédito no endividamento
Os motivos para o aumento do endividamento são muitos, como aumento do custo de vida, renda baixa, uso intensivo do cartão de crédito, popularização dos sites de apostas e custo do crédito.
O Brasil, historicamente, tem taxas elevadas de juros bancários, influenciadas pela taxa básica de juros da economia (Selic), atualmente em 14,75% ao ano.
Mas, segundo o Banco Central, a taxa média de juros para concessão de crédito pelos bancos foi de 33,1% ao ano em março de 2026, a maior desde o início da série histórica, em março de 2011.
Contudo, a taxa média de juros pessoa física do cartão de crédito rotativo chegou a 428,6% ao ano, justamente uma das modalidades de crédito mais utilizadas pelos brasileiros.
Bancos lucram bilhões com juros altos
Para justificar que os juros cobrados da população são muito altos, os bancos alegam que têm um custo para emprestar dinheiro, como mão de obra, estrutura, impostos, inadimplência, dentre outros.
Mas uma das explicações para que o spread bancário – diferença entre o custo de captação dos bancos e o que ele cobra para emprestar – seja elevado, é o lucro.
Em 2025, os cinco maiores bancos (Banco do Brasil, Bradesco, Caixa Econômica Federal, Itaú Unibanco e Santander), juntos, tiveram lucro de R$ 123,8 bilhões.
O que é spread bancário?
Por exemplo, o banco capta recursos pagando 10% ao ano (via poupança ou investimentos atrelados à Taxa Selic) e empresta esse mesmo dinheiro a 30% ao ano. O spread bancário é a diferença: 20 pontos percentuais.
Essa diferença atingiu 21,8 pontos percentuais em março de 2026, segundo o Banco Central.
Segundo o Banco Mundial, em 2024 o spread bancário era de 7,46 pontos percentuais na Argentina; 2,85 na China; 2,89 na Noruega; 2,05 na Suíça; e 6,68 no México. Enquanto no Brasil era de 32,52.
“O endividamento das famílias brasileiras é um problema muito grave e com diversas causas, mas os bancos têm uma parcela de responsabilidade neste cenário ao cobrarem tão caro no crédito ofertado à população. É urgente debater o spread bancário, a redução da taxa de juros bancárias, assim como a redução da Selic, ainda mais em um cenário de baixa demanda e de inflação controlada”, afirma Neiva Ribeiro, coordenadora do Comando Nacional dos Bancários.
Governo quer combater endividamento
Diante do alto endividamento das famílias, o governo Lula (PT) vai lançar um programa de renegociação de dívidas.
Segundo a Folha de S. Paulo, a expectativa é que o modelo final seja definido após reunião na última segunda-feira (27) entre o ministro da Fazenda, Dario Durigan, com CEOs de bancos públicos e privados para discutir pontos de divergência do programa.
"É hora de as instituições financeiras, que atuam sob concessão pública e acumulam lucros recordes ano após ano, assumirem, na prática, o papel social que lhes corresponde. Isso passa por apoiar a iniciativa do governo Lula e, sobretudo, por rever cobranças abusivas, como os juros do rotativo do cartão de crédito, que seguem como uma das principais fontes de endividamento das famílias e podem ultrapassar a marca de 400% ao ano, acrescenta o presidente do Sindicato dos Bancários de Catanduva e região, Roberto Vicentim.
O índice corresponde ao maior nível da série histórica da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC).
Ainda segundo a mesma pesquisa, 29,6% das famílias estão com dívidas em atraso e 12,3% não conseguirão pagá-las. O endividamento das famílias parece crescer em uma velocidade maior do que o crescimento do emprego e da renda.
Recorde histórico de endividamento
Outras pesquisas também vão na mesma direção e mostram o agravamento dessa situação. Segundo o Banco Central, metade das famílias (49,9%) estão endividadas, recorde histórico. Este percentual representa a relação entre o valor atual das dívidas das famílias com o Sistema Financeiro Nacional e a renda acumulada nos últimos doze meses.
Já o Serasa aponta que, em fevereiro de 2026, o Brasil registrou recorde de 81,7 milhões de CPFs negativados. Este número representa um aumento significativo em relação a anos anteriores e reflete um cenário de inadimplência crescente no país. Em fevereiro de 2025, esse número correspondia a 75 milhões.
Custo do crédito no endividamento
Os motivos para o aumento do endividamento são muitos, como aumento do custo de vida, renda baixa, uso intensivo do cartão de crédito, popularização dos sites de apostas e custo do crédito.
O Brasil, historicamente, tem taxas elevadas de juros bancários, influenciadas pela taxa básica de juros da economia (Selic), atualmente em 14,75% ao ano.
Mas, segundo o Banco Central, a taxa média de juros para concessão de crédito pelos bancos foi de 33,1% ao ano em março de 2026, a maior desde o início da série histórica, em março de 2011.
Contudo, a taxa média de juros pessoa física do cartão de crédito rotativo chegou a 428,6% ao ano, justamente uma das modalidades de crédito mais utilizadas pelos brasileiros.
Bancos lucram bilhões com juros altos
Para justificar que os juros cobrados da população são muito altos, os bancos alegam que têm um custo para emprestar dinheiro, como mão de obra, estrutura, impostos, inadimplência, dentre outros.
Mas uma das explicações para que o spread bancário – diferença entre o custo de captação dos bancos e o que ele cobra para emprestar – seja elevado, é o lucro.
Em 2025, os cinco maiores bancos (Banco do Brasil, Bradesco, Caixa Econômica Federal, Itaú Unibanco e Santander), juntos, tiveram lucro de R$ 123,8 bilhões.
O que é spread bancário?
Por exemplo, o banco capta recursos pagando 10% ao ano (via poupança ou investimentos atrelados à Taxa Selic) e empresta esse mesmo dinheiro a 30% ao ano. O spread bancário é a diferença: 20 pontos percentuais.
Essa diferença atingiu 21,8 pontos percentuais em março de 2026, segundo o Banco Central.
Segundo o Banco Mundial, em 2024 o spread bancário era de 7,46 pontos percentuais na Argentina; 2,85 na China; 2,89 na Noruega; 2,05 na Suíça; e 6,68 no México. Enquanto no Brasil era de 32,52.
“O endividamento das famílias brasileiras é um problema muito grave e com diversas causas, mas os bancos têm uma parcela de responsabilidade neste cenário ao cobrarem tão caro no crédito ofertado à população. É urgente debater o spread bancário, a redução da taxa de juros bancárias, assim como a redução da Selic, ainda mais em um cenário de baixa demanda e de inflação controlada”, afirma Neiva Ribeiro, coordenadora do Comando Nacional dos Bancários.
Governo quer combater endividamento
Diante do alto endividamento das famílias, o governo Lula (PT) vai lançar um programa de renegociação de dívidas.
Segundo a Folha de S. Paulo, a expectativa é que o modelo final seja definido após reunião na última segunda-feira (27) entre o ministro da Fazenda, Dario Durigan, com CEOs de bancos públicos e privados para discutir pontos de divergência do programa.
"É hora de as instituições financeiras, que atuam sob concessão pública e acumulam lucros recordes ano após ano, assumirem, na prática, o papel social que lhes corresponde. Isso passa por apoiar a iniciativa do governo Lula e, sobretudo, por rever cobranças abusivas, como os juros do rotativo do cartão de crédito, que seguem como uma das principais fontes de endividamento das famílias e podem ultrapassar a marca de 400% ao ano, acrescenta o presidente do Sindicato dos Bancários de Catanduva e região, Roberto Vicentim.
SINDICALIZE-SE
MAIS NOTÍCIAS
- Em assembleia, bancários do Mercantil aprovam renovação do acordo de PLR
- Negociação da Cassi avança com proposta de aporte de R$ 2,288 bilhões
- Santander lucra R$ 9,7 bilhões, mas fecha quase 6 mil postos de trabalho
- INSS alerta para golpes que usam informação falsa sobre biometria
- Consumo de alimentos cresce após proibição das bets no país, diz Abras
- Mercantil antecipa pagamento da 13ª cesta-alimentação para esta sexta (30)
- COE Itaú cobra avanços em teletrabalho, monitoramento digital e condições de trabalho na renovação do Acordo Coletivo
- Caixa pública é patrimônio do Brasil e instrumento estratégico de desenvolvimento
- Itaú anuncia compra de startup de inteligência artificial por R$ 2,925 bilhões
- Bradesco lucra R$ 20,9 bilhões e fecha 3,2 mil postos de trabalho bancário em um ano
- Sindicato convoca bancários do Mercantil para deliberar ACT da PLR. Confira o edital
- NOTA DE PESAR: Rosângela de Farias Silva Lorenzetti
- A esperança venceu com a energia das ruas para construir o futuro
- Nota de Pesar: Sindicato dos Bancários de Catanduva e região lamenta a morte de Maria Heloísa Pereira Marcos
- "Tesouraço" de Flávio eliminaria até 2,2 milhões de empregos e impactaria PIB negativamente em 1,55%, diz Dieese